空き家を解体してから売却するべきか、古家付きのまま売るべきかの判断基準は「エリアに新築需要があるかどうか」で判断するのが合理的です。
先に自費で解体してしまうと、固定資産税の住宅用地特例が外れ、税額が最大6倍程度まで上がることがあります。更地が売れ残れば、その負担を払い続けることになりかねません。
一度更地にしてしまうと、もう元には戻せませんから、解体前にしっかりと調査を行っておくことが重要です。
そこでこの記事では、解体か古家付き売却かを見極める判断基準から、固定資産税・再建築不可・解体費用という3つの落とし穴、そして更地渡し条件付き売買の仕組みまでを、実務的な視点から解説します。相続した空き家であれば、2027年12月31日までの相続空き家の3,000万円特別控除もあわせてご確認ください。
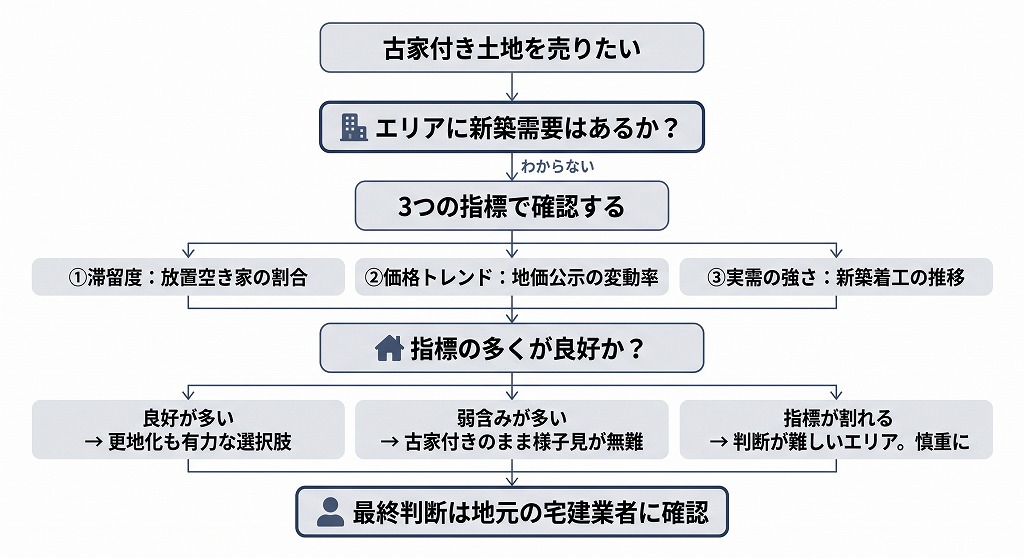
解体して更地にするか・古家付きで売るかの判断フローチャート
空き家を売るとき、古家を解体して更地にするか、古家付きのまま売るべきでしょうか。
これは非常によく聞かれる質問です。しかし、答えはひとつではありません。どの物件にも共通する、便利な指標はないのです。
ただ、最初に考えておくべきことは「そのエリアに新築需要があるか」でしょう。新築需要があるエリアなら、更地にしたほうが早く、高く売れる可能性があります。
逆に新築需要が乏しいエリアでは、先に古家を解体してしまうと、固定資産税が心配です(住宅用地特例が外れるためです)。売れ残れば、何年にもわたって高い税金を払い続けることになります。
そう考えると「解体するかどうか」は、家の状態だけではなく、エリアの実需を踏まえた消去法で考えるべきでしょう。
新築需要をどのように判定するか
「ここは新築需要がある」「ない」という判断を、感覚だけで行うのは危険です。不動産会社に相談しても、大半は営業担当者の感覚で回答するため、どこまで確実な判断か心配です。そこで、以下のポイントを調べてみてください。
①滞留度:放置されている空き家の割合
そのエリアに、売れずに放置されている空き家がどれくらいあるか。この割合が高いエリアは、更地にしても次の買い手がすぐには見つからない可能性があります。
(参考:総務省「住宅・土地統計調査」)
②価格トレンド:地価公示の変動率
住宅地の地価が、直近でどう動いているか。上昇から横ばいのエリアは、更地にしても値崩れしにくい傾向があります。逆に下落が続いているエリアは、解体費用をかけても回収できないリスクがあります。
(参考:国土交通省「地価公示」)
③実需の強さ:新築着工の推移
そのエリアで、実際に新しい戸建てが建っているかどうか。新築の着工が続いているエリアには、「土地を買って家を建てたい人」が現実にいます。
(参考:国土交通省「建築着工統計調査」)
3つの指標の読み方
良好な数字が多いほど、解体して更地化することが有力な選択肢になります。弱含みの数字が多い場合は、古家付きのまま売り出して様子を見るほうが無難です。
指標によって強弱がバラバラなときは、判断が難しいエリアかもしれません。周辺の実際の成約事例を確認するなど、もう少し細かく調べる必要があります。
なお、この3指標は市区町村単位の平均です。同じ市内でも、駅からの距離や地区によって実態が大きく変わることがありますので注意してください(特に面積の広い市や、合併でできた市はこの傾向が強いです)。
最終的な判断は、地元の宅建業者に確認するのが確実です。
エリアの実需を自分で調べる(おすすめツール)
3つの指標は、一つずつ調べるとかなりの手間がかかります。この手間を省くために、市区町村名を入れるだけで3指標を自動判定するツールを作りました。
お住まいのエリア、または検討中のエリアが実際どうなのか。下のツールに市区町村名を入れるだけで確認できます。
先に解体すると失敗しがちな3つの落とし穴
古家を解体してしまうと、もう元には戻せません。そこで、更地にした後で後悔しないように、3つのポイントを押さえておきましょう。
落とし穴①:固定資産税が急に上がる
空き家であっても、建物が建っている土地には「住宅用地の特例」が適用されています。200平方メートル以下の部分(小規模住宅用地)であれば、固定資産税の課税標準額は価格の6分の1、都市計画税は3分の1まで軽減されます(参考:大阪市「住宅用地の課税標準の特例措置」)。
ところが、建物を解体して更地にすると、この特例が外れます。一般的に、固定資産税は解体前の最大6倍程度まで上がるといわれています。
判定の基準は、毎年1月1日時点の土地の状態です。年内に解体してしまうと、翌年度から急に税額が上がるケースもあるので、注意してください。
解体して更地のまま売れ残ると、高くなった固定資産税を払い続けることになります。
落とし穴②:再建築不可で売却できなくなる
解体する前に、必ず確認しておきたいのが「再建築不可」か「再建築可能」かどうか。
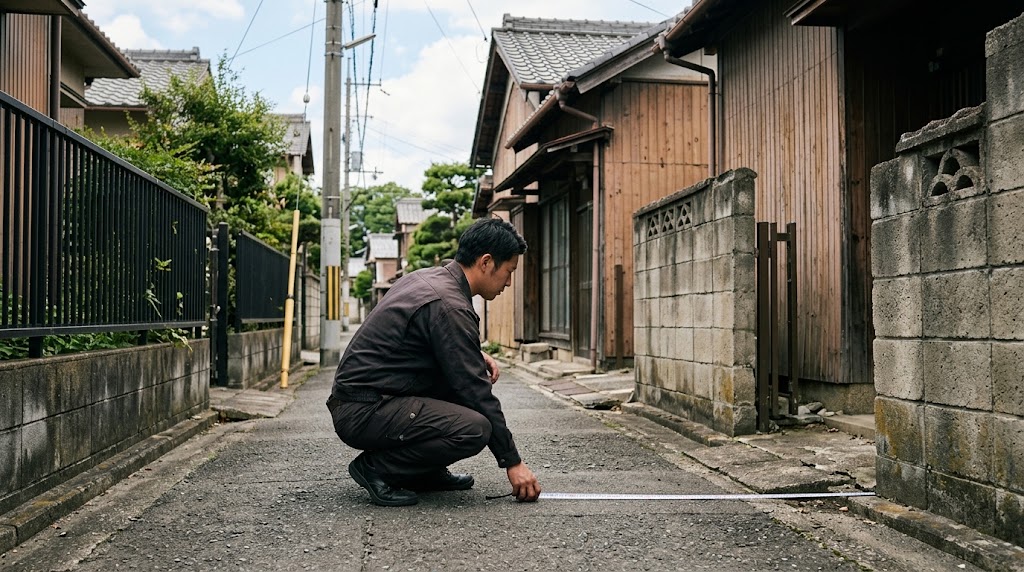
再建築不可とは、今は建物が建っていても、解体した後に新しい建物を建てられない土地のことです。原因の多くは「接道義務」を満たしていないことにあります。建築基準法では、幅4メートル以上の道路に2メートル以上接していない土地には、原則として建物を建てられません(参考:建築基準法第43条)。
古い住宅地や、細い路地の奥にある家は、この条件を満たしていないことがあります。昔から家が建っているからといって、再建築できるとは限らないのです。
再建築不可の土地は住宅ローンが使いにくいこともあり、買い手がかなり限られます。それを知らずに解体してしまうと、更地にしたのに売れない、という事態になりかねません。
この点は、不動産会社であればどこでも同じように調べてくれるわけではありません。接道状況の調査は手間がかかるため、場合によっては調査の正確性に差が出ることがあります。解体を決める前に、宅建士(宅地建物取引士)が現地で接道状況をしっかり確認してくれる会社に相談することをおすすめします。
落とし穴③:解体費用が手元資金を圧迫する
もう一つの落とし穴が、解体費用の金額です。
木造住宅の解体費用は、坪単価でおおよそ3万円から6万円程度が目安です。延べ床面積30坪の家であれば、総額で100万円から190万円くらいかかる計算になります(構造や立地、アスベストの有無等によって変動します)。
この費用は、売却が成立する前に、自己負担で先に支払う必要があります。
特に注意したいのが、地方や郊外のエリアの場合。土地の価格自体が低いエリアでは、解体費用のほうが土地価格を上回ってしまうケースもあります。先に150万円かけて更地にしたのに、土地は100万円でしか売れなかった、ということも起こり得ます。
先ほどの「再建築不可」と組み合わさると、さらにリスクが高まります。再建築不可の土地を更地にしてしまうと、買い手はさらに限られ、土地の価格そのものが下がる傾向があります。解体費用を先に払ったうえで、土地の価格も下がってしまえば、赤字になる可能性も否定できません。
3つの落とし穴に共通すること
固定資産税、再建築不可、手元資金。3つの落とし穴に共通しているのは、どれも「解体した後」では取り返しがつかないという点です。
だからこそ、解体する前に、エリアの実需(前段で紹介した3指標)と合わせて、この3点を確認しておく必要があります。
H2-3:リスクを下げて成約に結びつける「更地渡し条件付き売買」の仕組み
更地渡し条件付き売買とは、古家付きのまま契約を結び、契約が成立したあとに売主負担で解体し、更地の状態で引き渡す売却方法です。不動産業界では「解体更地渡し」とも呼ばれます。
先に自費で解体してから売り出す方法と違うのは、解体費用を支払うタイミングです。
先に解体する場合、売れるかどうかまだわからない段階で、150万円前後を自己負担する必要があります。売れ残れば、その支出は丸ごとリスクになります。
一方、更地渡し条件付き売買では、買主が決まってから解体に着手します。売却代金の一部を解体費用に充てられるため、自己資金をほとんど使わずに、更地のニーズを取り込むことができます。
更地渡し条件付きが向いている物件とは?
更地渡し条件付き売買が向いているのは、次のような物件です。
- エリアに新築需要があり、更地であれば早期に売れる見込みがある物件
- 再建築不可ではない物件(建て替えができることが前提の売り方のため)
- 古家の傷みが激しく、現況のままでは内覧希望者がつきにくい物件
逆に、再建築不可の土地や、そもそも更地でも需要が弱いエリアでは、更地渡し条件付き売買を選んでも買主が現れない可能性もあります。
実務上とくに注意しておきたいポイント
実際にこの方法を進める前に、理解しておきたい注意点もあります。
たとえば、一般的な不動産の売買契約書では、手付解除が可能となっています。手付解除とは、契約締結後も一定の期間、買主が手付金を放棄すれば契約を解除できるという条項です。
一般論としては、売主が建物の解体に着手した場合には手付解除できなくなる可能性はあるものの、一応気にしておいたほうが良い条項といえるでしょう。
筆者としてはその点も勘案し、できるだけ手付金の額を解体費用以上に設定しておくことをおすすめします。
市街化調整区域では特に慎重に
市街化調整区域内の物件を解体して更地にする場合、買主が新たに建築確認を取得できるとは限りません。現状では建物が建っているからといって、更地にしたあとも当然に再建築できるわけではないためです(参考:公益財団法人不動産流通推進センター「市街化調整区域内の既存住宅解体後の更地売買の可否等」)。
対象エリアが市街化調整区域に該当する場合は、契約前に役所の担当窓口で、再建築の可否を確認しておく必要があります。信頼性の高い不動産会社の場合、この点もしっかり調査してくれているはずですから、確認しておくとよいでしょう。
契約書に明記しておきたい項目
特約には、少なくとも次の3点を盛り込みます。
- 解体および滅失登記を、誰の責任と負担で行うか
- 解体および引渡しの期限
- 地中埋設物などが見つかった場合の契約不適合責任の扱い
特約文例(参考)
実務では、次のような条文がよく使われています。
売主はその責任と負担において、本物件上に存する家屋番号○○番○号の建物、工作物、立ち木等の解体撤去、および、同建物の滅失登記を、所有権移転登記の時期までに完了するものとする。
これはあくまで一般的な文例です。占有者の有無や地中埋設物の取り扱い、解体の期限など、案件ごとの個別事情を反映させる必要があります。実際に契約書へ盛り込む際は、宅建士による重要事項説明とあわせて、内容を精査してください。
更地渡し条件付き売買は、手元資金を守りながら、更地の需要を取り込める方法です。ただし、契約解除のリスクや再建築可否の確認など、実務上の注意点を押さえたうえで進める必要があります。
更地渡し条件付き売買が適しているかどうかは、物件の状況によって変わります。判断に迷う場合は、直接ご相談ください。
相続空き家の3,000万円特別控除を活用するための期限と手順
相続した空き家を解体して売却するなら、「相続空き家の3,000万円特別控除」を使えるかどうかも、あわせて確認しておきたいところです。
これは、相続した実家を売ったときの譲渡所得から、最大3,000万円を控除できる制度です。うまく使えれば、税金の負担をかなり抑えられます。
適用の期限は、相続が始まった日から3年を経過する日が属する年の12月31日までです。さらに、制度自体の期限が2027年12月31日までと定められています(参考:国土交通省「空き家の発生を抑制するための特例措置」)。ただし、制度の期限については延長される可能性があるため、最新の情報を確認するようにしてください。
主な要件は、次の通りです。
- 昭和56年5月31日以前に建築された家屋であること
- 区分所有建物(マンションなど)ではないこと
- 相続の開始直前まで、被相続人がひとりで住んでいたこと(老人ホーム入居の場合は一定の条件あり)
- 売却代金が1億円以下であること
- 更地にするか、耐震基準を満たした状態で売却すること
これらの条件を満たすかどうかや、必要な申請書類(被相続人居住用家屋等確認書など)の詳しい手順については、以下の記事で詳しく解説しています。
親から相続した土地を売却した際の利益が3000万円まで無税に【空き家譲渡の3000万円控除】
解体のタイミングによっては、この特別控除が使えなくなることもあります。「解体するかどうか」を決める前に、一度この特例が使えるかどうかを確認しておくと、後悔のない判断がしやすくなります。
まとめ「空き家の解体・売却で損をしないために 」
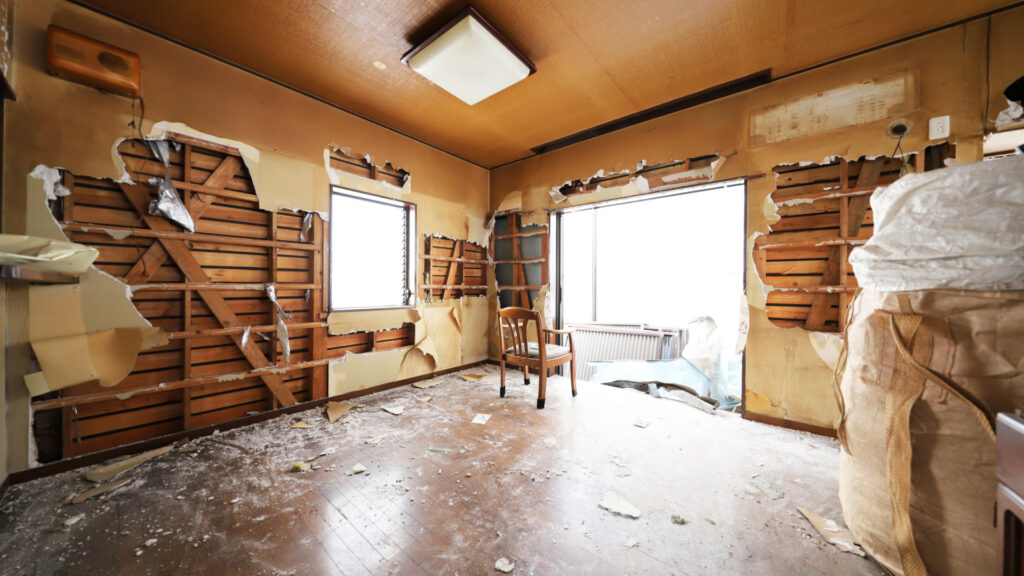
空き家を解体するかどうかは、家の状態ではなく「エリアに新築需要があるか」で判断するのが基本です。
先に自費で解体すると、固定資産税が最大6倍程度まで上がるリスクや、再建築不可で売れなくなるリスク、そして数百万円単位の解体費用を先払いする資金負担がのしかかります。これらはいずれも、解体してしまってからでは取り返しがつきません。
そこで、契約が成立してから売主負担で解体する「更地渡し条件付き売買」も有効な選択肢のひとつになります。手元資金をほとんど使わずに、更地の需要を取り込めるからです。
相続した空き家であれば、これに加えて3,000万円特別控除の期限も関わってきます。判断材料がそろえば、「とりあえず壊してみる」という見切り発車を避け、落ち着いて次の一手を選べるはずです。まずはご自身の物件がどのケースに近いか、状況を整理するところから始めてみてください。
P.S. 空き家は、放置している間も固定資産税や管理の手間がかかり続けます。「いつか考えよう」と先送りにするほど、選べる選択肢は狭くなります。気になる方は、早めに状況だけでも整理しておくと安心です。

コメント